Domain mexikanischer.de kaufen?
Wir ziehen mit dem Projekt
mexikanischer.de um.
Sind Sie am Kauf der Domain
mexikanischer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mexikanischer.de kaufen?
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **

Ähnliche Suchbegriffe für Eigenrisiko
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
Staffelei Holz, schwarz, Staffelei für Gastronomie Restaurant Bistro CafeElegante Staffelei, passend für Wandtafeln aus Buchenholz, schwarz lackiert und sehr stabil gefertigt. Kreidemarker für Kreidetafeln können als Zubehör mitgeliefert werden. Rahmenmaß: 760 mm Höhe: 1610 mm Aufstellbreite: 850 mm71,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kundenstopper Tafel Kreidetafel schwarz, Kundenstopper Tafel Restaurant Bistro Cafe GastronomieEin Hingucker für die Gastronomie ist der wetterfeste Metall-Kundenstopper mit freischwingender Kreidetafel aus Polypropylen zur beidseitigen Beschriftung mit weißen Kreidemarkern. Das schwarze Metallgestell im absolut modernen Industriedesign ist der aktuelle Bestseller der Tafel-Kundenstopper. In Eingangsbereichen von Restaurants, Cafés, Bäckereien etc. ist der Kundenstopper nicht nur eine flexible Möglichkeit, Angebote zu bewerben, er ist vielmehr auch eine stilvolle Erweiterung einer modernen Ladenausstattung. Durch die neutrale und minimalistische Gestaltung passt sich der Kundenstopper mit Tafel in jedes Ladengeschäft ein, gleich ob es sich um einen rustikalen Vintage-Look mit Holz oder aber eine moderne Ladenausstattung mit Glas und Metall im Industriedesgin handelt. Passende Flüssigkreidestifte sind selbstverständlich bei uns im Shop erhältlich und als Zubehör verlinkt. Tafeloberfläche: 508 x 760 mm Rahmenbreite: 572 mm Rahmentiefe: 696 mm Höhe: 955 mm Gewicht: 4,1 kg120,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **


Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
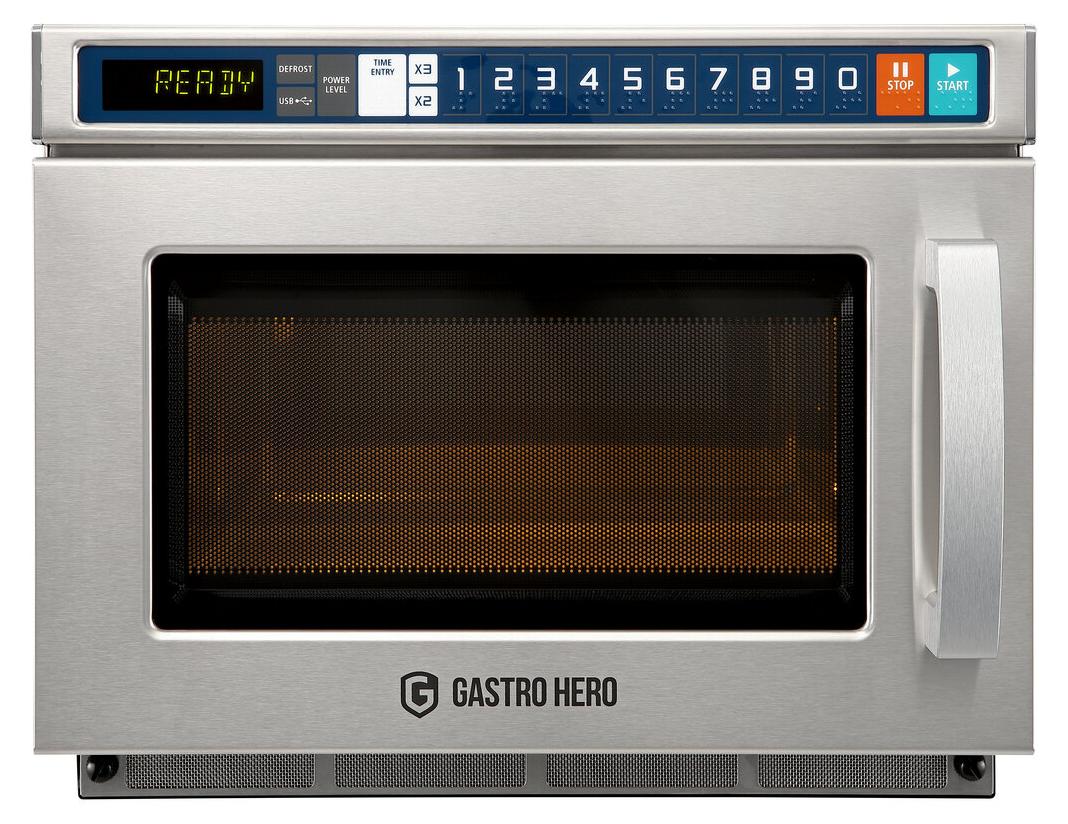
GastroHero Mikrowelle ECO 1800 W Gastro Mikrowelle Edelstahl 17 L Profi Mikrowellengerät Gastronomie Küche RestaurantGastroHero Mikrowelle ECO 1800 W Die leistungsstarke GastroHero Mikrowelle ECO 1800 W mit einem Garraumvolumen von 17 Litern ist speziell für den professionellen Einsatz in Gastronomie, Großküchen, Restaurants und Imbiss-Betrieben konzipiert. Gehäuse und Garraum bestehen aus robustem Edelstahl und sind damit bestens für den täglichen gewerblichen Einsatz geeignet. Zwei leistungsstarke Magnetrone mit einer Mikrowellenleistung von insgesamt 1.800 Watt sowie die Mikrowellenverteilung von oben und unten sorgen für schnelle und gleichmäßige Ergebnisse. Über das übersichtliche Touch-Bedienfeld lassen sich verschiedene Leistungsstufen, Garprogramme und Garzeiten komfortabel einstellen. Produktvorteile im Überblick: Leistungsstarke 1.800 Watt Mikrowellenleistung für den professionellen EinsatzGehäuse und Garraum aus robustem EdelstahlZwei leistungsstarke MagnetroneMikrowellenverteilung von oben und untenTouch-Bedienfeld für eine einfache und schnelle BedienungOhne Drehteller - mit robustem Ker662,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Staffelei Holz, teak, Staffelei für Gastronomie Restaurant Bistro CafeElegante Staffelei, passend für Wandtafeln aus Buchenholz, teakfarben lackiert und sehr stabil gefertigt. Kreidemarker für Kreidetafeln können als Zubehör mitgeliefert werden. Rahmenmaß: 760 mm Höhe: 1610 mm Aufstellbreite: 850 mm71,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Staffelei Holz, schwarz, Staffelei für Gastronomie Restaurant Bistro CafeElegante Staffelei, passend für Wandtafeln aus Buchenholz, schwarz lackiert und sehr stabil gefertigt. Kreidemarker für Kreidetafeln können als Zubehör mitgeliefert werden. Rahmenmaß: 760 mm Höhe: 1610 mm Aufstellbreite: 850 mm71,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
-
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
Ähnliche Suchbegriffe für Eigenrisiko
-
Kundenstopper Tafel Kreidetafel schwarz, Kundenstopper Tafel Restaurant Bistro Cafe GastronomieEin Hingucker für die Gastronomie ist der wetterfeste Metall-Kundenstopper mit freischwingender Kreidetafel aus Polypropylen zur beidseitigen Beschriftung mit weißen Kreidemarkern. Das schwarze Metallgestell im absolut modernen Industriedesign ist der aktuelle Bestseller der Tafel-Kundenstopper. In Eingangsbereichen von Restaurants, Cafés, Bäckereien etc. ist der Kundenstopper nicht nur eine flexible Möglichkeit, Angebote zu bewerben, er ist vielmehr auch eine stilvolle Erweiterung einer modernen Ladenausstattung. Durch die neutrale und minimalistische Gestaltung passt sich der Kundenstopper mit Tafel in jedes Ladengeschäft ein, gleich ob es sich um einen rustikalen Vintage-Look mit Holz oder aber eine moderne Ladenausstattung mit Glas und Metall im Industriedesgin handelt. Passende Flüssigkreidestifte sind selbstverständlich bei uns im Shop erhältlich und als Zubehör verlinkt. Tafeloberfläche: 508 x 760 mm Rahmenbreite: 572 mm Rahmentiefe: 696 mm Höhe: 955 mm Gewicht: 4,1 kg120,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RUBIES NL Mexikanischer PonchoLieferumfang: 1 Mexikanischer Poncho. Sombrero, Instrument und Schnurrbart sind im Lieferumfang nicht inbegriffen! Farbe: Bunt. Material: 100% Polyester. Hola! Cómo está In unserem Poncho mit Sicherheit gut! Der Poncho ist ein überwurf in traditionell kunterbuntem Muster, das mittelamerikanische Lebensfreude vermittelt. An den Kanten der Vorder- und der Rückseite befinden sich weiße Fransen, die dem mexikanischen Outfit den letzten Schliff verpassen. Einfach über Ihrer Alltagskleidung getragen, ist dies eine tolle Alternative zu Komplettkostümierungen. Damit sind sie auf jeder Fiesta und Wildwest-Party willkommen! Achtung! Nicht für Kinder unter drei Jahren geeignet. Kann Kleinteile enthalten - Erstickungsgefahr.26,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
-
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.